Annonce – sponsoreret indhold.
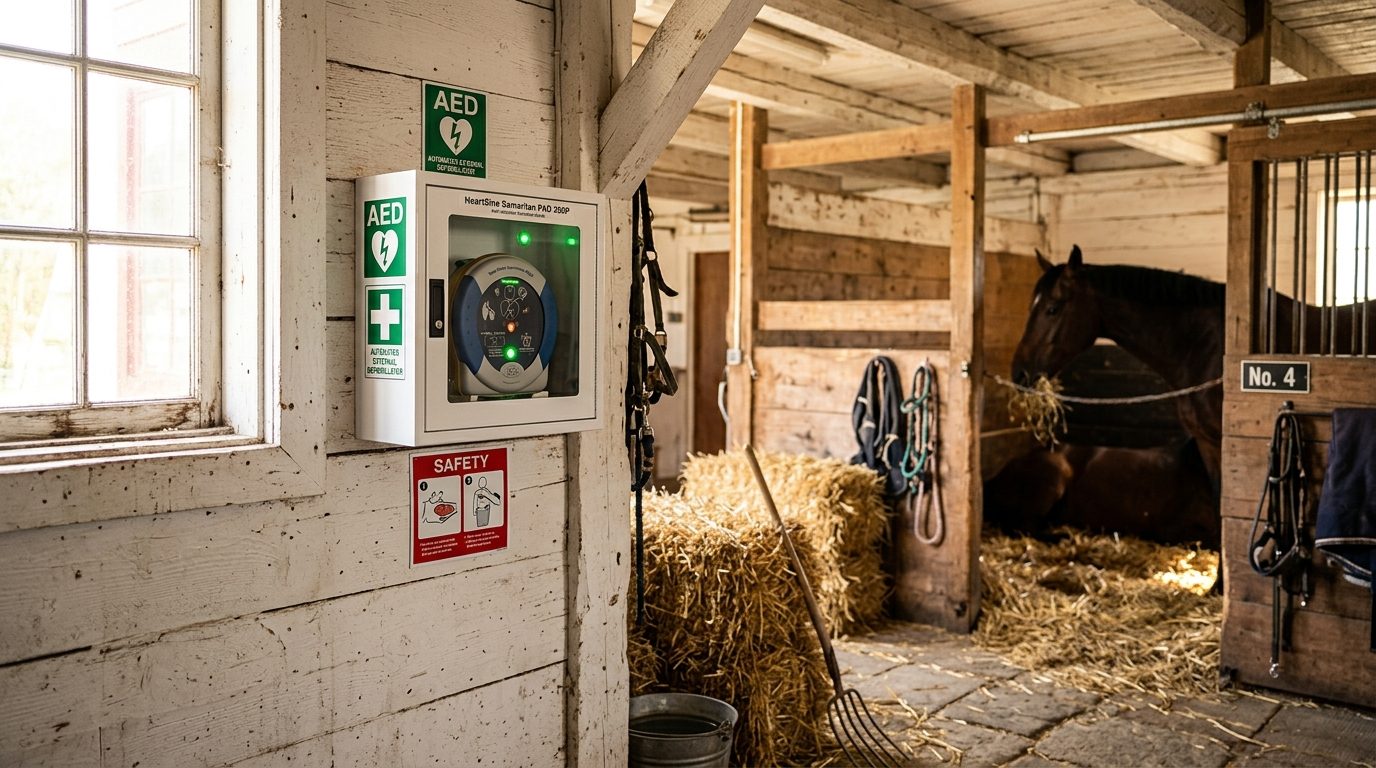
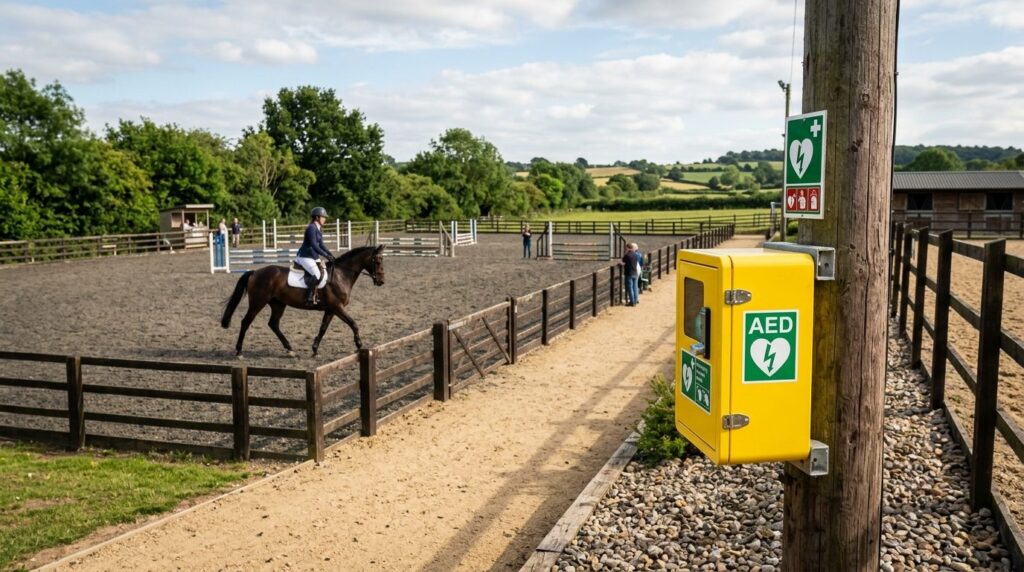
En hjertestarter ved stalden kan redde liv, når et hjertestop indtræffer under ridning, håndtering af heste eller fysisk arbejde i stalden. Men hvad sker der, hvis apparatet bliver stjålet fra ydervæggen, ødelagt af hårdt vejr eller udsat for hærværk en nat, hvor ingen er til stede? For mange hesteejere, rideklubber og private anlæg er hjertestarteren en investering på op mod 20.000-35.000 kr. — og alligevel står den ofte helt ubeskyttet mod de risici, der følger med en udendørs placering. Denne guide gennemgår, hvorfor ridesteder er særligt udsatte, hvilke hændelser der typisk rammer udendørs hjertestartere, og hvad du konkret skal sikre, før du kan kalde dit sikkerhedsudstyr komplet.
- Almindelige erhvervs- og bygningsforsikringer dækker sjældent fastmonteret medicinsk udstyr som hjertestartere
- Ridesteder er særligt udsatte pga. afsides beliggenhed, begrænset overvågning og lange perioder uden opsyn
- En dedikeret forsikring til hjertestartere koster typisk et engangsbeløb og dækker tyveri, hærværk, brand og vandskade
- Uden dækning risikerer du at stå uden fungerende hjertestarter netop den dag, den skal bruges
Hvorfor ridesteder har brug for hjertestarterforsikring
Hestesporten indebærer en fysisk risiko, der adskiller sig markant fra de fleste andre fritidsaktiviteter. Ryttere falder af, heste sparker, og det tunge staldarbejde belaster kroppen — særligt hjertet hos personer med uopdagede lidelser. Samtidig foregår aktiviteterne ofte langt fra nærmeste hospital, hvilket gør hurtig førstehjælp afgørende. Det er baggrunden for, at mange rideklubber og private staldanlæg har investeret i en hjertestarter.
Men investeringen stopper for ofte ved selve købet. Hjertestarteren monteres på staldens ydervæg eller ved ridebanen, og derefter antager man, at sikkerheden er på plads. Det er den ikke. Apparatet hænger typisk i et aflåst skab, men skabet kan brydes op, og elektronikken indeni tåler ikke alt. Mange rideklubber overser det afgørende næste trin: at tegne en forsikring af hjertestarter, der dækker de reelle risici ved udendørs placering. Uden denne dækning er din investering sårbar over for præcis de hændelser, der er mest sandsynlige ved et ridested.
Hvilke trusler rammer udendørs hjertestartere ved stald og ridebane
En hjertestarter, der hænger frit tilgængeligt ved en stald eller ridebane, er udsat for en række specifikke risici, som sjældent rammer udstyr inde i en bygning eller i et bymiljø med hyppig passage.
Tyveri og hærværk
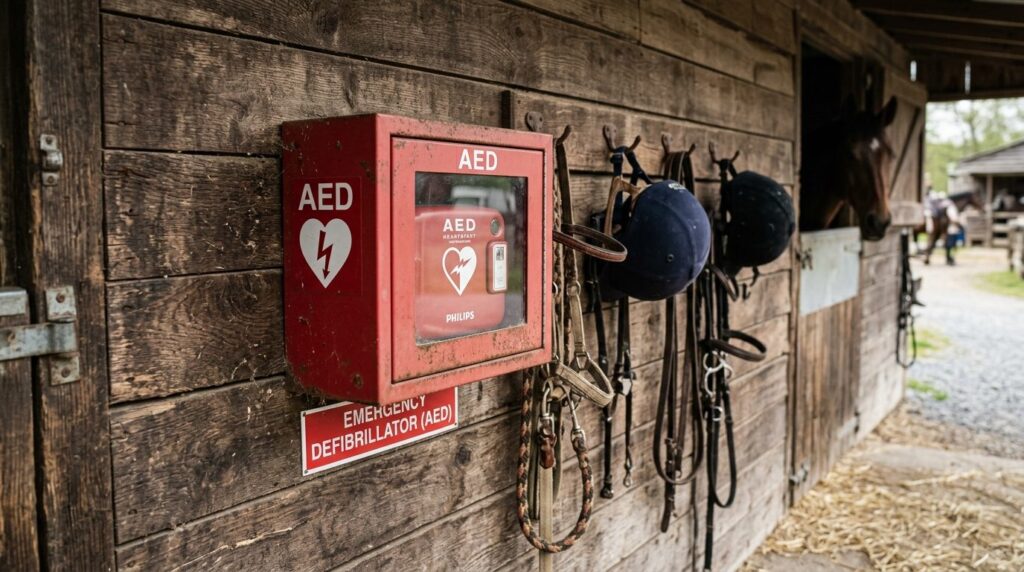
Ridesteder ligger ofte afsides — omgivet af marker, skov eller åbent land. Det giver ro for hestene, men også mulighed for ubudne gæster, der kan operere uden vidner. Hjertestartere er kompakte, lette at transportere og har en høj gensalgsværdi på det sorte marked. Et skab med synlig hjertestarter på en staldbygnings facade er et oplagt mål, især om natten eller i ferieperioder, hvor aktiviteten er lav.
Hærværk er en anden realitet. Graffiti, ødelagte skabe og bevidst beskadigelse af udstyr forekommer også på ridebaner, selvom det sjældent omtales. Et ødelagt skab kan betyde, at hjertestarterens elektronik udsættes for fugt og støv, hvilket kan gøre den ubrugelig.
Vejrskader og naturpåvirkninger
Danmark byder på hårde vejrforhold: frost, regn, hagl og kraftig blæst. Selv kvalitetsskabe til hjertestartere kan tage skade af ekstreme vejrhændelser. Et utæt skab efter en storm kan føre til vandskade på elektronikken. Langvarig frost kan påvirke batteriets ydeevne. Og et træ, der vælter under en efterårsstorm, kan ødelægge hele installationen.
Brand
Stalde er desværre brandfarlige miljøer. Hø, strøelse, el-installationer og tørt træværk udgør en risiko, som Beredskabsstyrelsen og forsikringsselskaber længe har advaret mod. En brand, der starter i stalden, kan nå hjertestarterens placering på ydervæggen, før nogen når at gribe ind.
Hvad din nuværende forsikring sandsynligvis ikke dækker
Det er en udbredt misforståelse, at en almindelig erhvervsforsikring, bygningsforsikring eller indboforsikring automatisk dækker en hjertestarter monteret udendørs. I praksis gælder flere begrænsninger:
- Fastmonteret udstyr på ydervægge falder ofte uden for standarddækning, da det hverken klassificeres som bygningsdel eller løsøre
- Medicinsk udstyr kan være specifikt undtaget eller kræve særskilt tillægsdækning
- Udendørs placering øger risikoen i forsikringsselskabets øjne og kan medføre afvisning af dækning
- Selvrisiko på en standardforsikring kan være så høj, at det ikke kan betale sig at anmelde en skade på en hjertestarter
Før du antager, at du er dækket, bør du kontakte dit forsikringsselskab og stille helt konkrete spørgsmål: Dækker policen en hjertestarter til en værdi af X kr., monteret udendørs på adressen Y, mod tyveri, hærværk, brand og vandskade? Få svaret skriftligt. I mange tilfælde vil svaret være nej — eller ja, men med forbehold, der reelt gør dækningen utilstrækkelig.
Hvad en dedikeret hjertestarterforsikring indeholder
En forsikring, der er specifikt designet til hjertestartere, adskiller sig fra standardprodukter på flere punkter. Hos udbydere som CardioCare i samarbejde med Tryg Forsikring ser en typisk dækning således ud:
- Dækningsomfang: Brand, vandskade, tyveri og hærværk — de fire mest relevante risici for udendørs placeret udstyr
- Forsikringssum: Op til 35.000 kr., hvilket dækker de fleste hjertestartere inklusiv skab
- Løbetid: Typisk 5 år som en samlet periode
- Pris: Et engangsbeløb på 1.400 kr. for hele perioden — uden yderligere opkrævninger
- Selvrisiko: 0 kr., hvilket betyder fuld udbetaling ved skade op til forsikringssummen
- Ikrafttræden: Fra den dag betalingen registreres, med forsikringscertifikat tilsendt umiddelbart efter
Denne type forsikring er enkel at tegne og kræver kun få oplysninger: placeringens adresse, hjertestarterens mærke, model og serienummer samt oplysninger om skabet. Ved skade anmeldes direkte til Tryg Forsikring, og udbetaling sker uden om mellemmænd.
Tjekliste: Sådan sikrer du hjertestarteren ved din stald
Følgende trin sikrer, at din hjertestarter både fungerer og er beskyttet, når det gælder:
- Vælg placering med omtanke: Hjertestarteren skal være let tilgængelig i en nødsituation, men overvej også synlighed fra offentlig vej. En placering, der er synlig for hjælpere men delvist afskærmet for forbipasserende, kan reducere tyverrisikoen.
- Monter i godkendt skab: Et robust, vejrbestandigt skab med lås og alarm er grundlaget. Skabet skal kunne modstå både indbrudssforsøg og danske vejrforhold.
- Registrer serienummer: Noter hjertestarterens serienummer, mærke og model, og opbevar oplysningerne et sikkert sted. Det er nødvendigt både ved forsikringstegning og eventuel politianmeldelse.
- Tegn dedikeret forsikring: Kontakt en udbyder, der specialiserer sig i hjertestartere, og få en dækning, der matcher udstyrets værdi og placering.
- Gennemgå eksisterende forsikringer: Tjek om din nuværende erhvervs- eller bygningsforsikring overlapper — eller om du har huller i dækningen.
- Etabler serviceaftale: En hjertestarter kræver løbende kontrol af batteri og elektroder. En serviceaftale sikrer, at apparatet er funktionsdygtigt, når det skal bruges.
- Informer brugere: Sørg for, at alle på ridestedet ved, hvor hjertestarteren hænger, og hvordan den bruges. Overvej opslag med instruktioner i stald og rytterstue.
Særlige overvejelser for rideklubber og private anlæg
Rideklubber med mange medlemmer, gæsteryttere og stævner har et særligt ansvar. Her er hjertestarteren ikke kun til ejeren, men til alle, der færdes på anlægget. Det skærper behovet for, at apparatet altid er tilgængeligt og funktionsdygtigt.
For private staldanlæg gælder andre overvejelser. Du er måske den eneste, der kender til hjertestarterens placering, og i en nødsituation kan det være afgørende, at også naboer, familiemedlemmer eller tilkaldt hjælp kan finde og bruge den. Overvej synlig skiltning og orientering af dem, der regelmæssigt besøger stalden.
Uanset om du driver rideklub eller privat stald, bør du også tænke på det praktiske vedligehold af selve området omkring hjertestarteren. En ridebane med velholdt underlag og ordnede faciliteter signalerer, at stedet passes — hvilket i sig selv kan virke præventivt mod tyveri og hærværk. God vedligeholdelse af hele anlægget, fra sand til stald og ridebane, understøtter den samlede sikkerhed.
Hvornår skal du handle
Det bedste tidspunkt at tegne forsikring på din hjertestarter er samme dag, du monterer den. Det næstbedste tidspunkt er nu — hvis du allerede har et apparat hængende uden dækning.
Overvej følgende scenarier:
- Din rideklub holder sommerlejr, og hjertestarteren stjæles natten før. Uden forsikring skal I selv finansiere en ny — og I står uden sikkerhedsudstyr under lejren.
- En voldsom storm beskadiger skabet, og fugt trænger ind i elektronikken. Apparatet ser intakt ud, men fungerer ikke ved næste test. Uden dækning bærer du selv tabet.
- En brand i stalden spreder sig til ydervæggen. Hjertestarteren ødelægges sammen med skabet. Din bygningsforsikring dækker stalden, men ikke det fastmonterede medicinske udstyr.
I alle tre tilfælde er konsekvensen den samme: du mangler en hjertestarter netop i den periode, hvor du har mest brug for den — mens du venter på at skaffe en ny.
Ofte stillede spørgsmål
Dækker min almindelige erhvervsforsikring en hjertestarter ved stalden?
I de fleste tilfælde nej. Fastmonteret medicinsk udstyr på ydervægge falder typisk uden for standarddækning i erhvervs- og bygningsforsikringer. Kontakt dit forsikringsselskab og bed om skriftlig bekræftelse på, hvad der præcist er dækket på din adresse, før du antager noget.
Hvad koster det at forsikre en hjertestarter?
Hos CardioCare og Tryg Forsikring koster en 5-årig forsikring 1.400 kr. som engangsbeløb. Der er ingen selvrisiko, og dækningen gælder op til 35.000 kr. ved brand, vandskade, tyveri og hærværk. Prisen dækker både hjertestarter og skab.
Hvad sker der, hvis hjertestarteren bliver stjålet?
Med en dedikeret forsikring anmelder du tyveriet direkte til Tryg Forsikring. Udbetaling sker uden mellemmænd og uden selvrisiko, så du hurtigt kan anskaffe en ny hjertestarter. Husk også at anmelde tyveriet til politiet.
Hvor hurtigt træder forsikringen i kraft?
Forsikringen gælder fra den dag, betalingen registreres. Du modtager et forsikringscertifikat umiddelbart efter, som dokumentation for din dækning.